
Le marché secondaire permet aux fonds, aux salariés et aux entrepreneurs de céder une partie de leurs titres tout en ouvrant l’accès à des entreprises non cotées en croissance. Chez Maresquier Partners, Adrien Hubert, David Zerah et Jérémy Giraud défendent une conviction : cette circulation du capital peut transformer la manière d’investir et donner aux entreprises le temps de poursuivre leur développement.
La croissance avant la Bourse
Une entreprise peut conquérir de nouveaux marchés et changer d’échelle pendant plusieurs années sans être cotée. Une partie de sa croissance se réalise alors avant qu’un investisseur puisse y accéder en Bourse. Pour ceux qui souhaitent participer à cette étape, l’accès aux marchés privés devient un enjeu à part entière de leur stratégie d’investissement.
Le late stage désigne ces phases avancées du développement d’une entreprise non cotée. L’activité est généralement plus établie, l’organisation plus structurée et l’historique plus étoffé pour apprécier sa trajectoire. Cette maturité reste relative. La rentabilité n’est pas nécessairement acquise et l’entrée en Bourse demeure une possibilité. Le secondaire offre une voie d’accès au cours de cette période, y compris entre deux levées de fonds.
Le secondaire organise le passage de relais
Les entreprises et leurs actionnaires n’avancent pas toujours au même rythme. Une société peut avoir encore plusieurs années d’expansion devant elle alors que certains de ses actionnaires souhaitent disposer d’une partie de leur capital. Le secondaire permet de répondre à ce décalage en faisant entrer de nouveaux investisseurs.
Le principe est simple : un investisseur rachète des actions à un actionnaire existant. L’argent revient au vendeur, qui obtient ainsi des fonds disponibles. Lors d’une levée de fonds en capital, l’entreprise émet de nouvelles actions pour financer son développement. Une cession secondaire ne lui apporte donc pas directement de capitaux et ne crée pas, par elle-même, de dilution.
Vendre une partie de ses titres ne signifie pas vendre l’entreprise. Un fondateur peut diversifier son patrimoine tout en restant engagé dans son projet. Un fonds d’investissement peut céder une participation pour restituer du capital à ses propres investisseurs. Des salariés actionnaires peuvent concrétiser une partie de la valeur à laquelle ils ont contribué, sans quitter l’entreprise. Ces décisions peuvent coexister avec une confiance intacte dans son avenir. Autour d’un même projet, les horizons diffèrent.
Maresquier Partners s’est spécialisé dans l’identification d’entreprises non cotées à forte croissance et l’organisation de l’accès à leur capital. La société acquiert des participations et peut s’associer à des investisseurs éligibles au sein de véhicules dédiés. Son travail consiste à sélectionner les entreprises, puis à réunir les conditions nécessaires pour investir dans la prochaine étape de leur développement.
Trois entrepreneurs et une discipline d’investissement
Les trois associés connaissent ces enjeux pour les avoir vécus de l’intérieur. Adrien Hubert a notamment cofondé SmartChain et Lyzi, David Zerah, Sylq et MyStack, et Jérémy Giraud, Surfe et Sator. Leurs parcours nourrissent une lecture des entreprises attentive aux contraintes de ceux qui les construisent. Au sein de Maresquier Partners, Adrien Hubert se consacre à l’identification et à l’analyse des opérations, tandis que David Zerah et Jérémy Giraud prennent en charge la relation avec les investisseurs.
L’équipe recherche les sociétés les mieux placées pour devenir, ou rester, des leaders de leur secteur. Elle examine leur position concurrentielle, la solidité de leur modèle économique et la capacité des dirigeants à tenir leurs engagements. « Derrière un chiffre de croissance, je veux comprendre la qualité des clients, les moyens nécessaires pour les servir et la manière dont les dirigeants préparent l’étape suivante », explique Adrien Hubert. Le dialogue avec eux permet de confronter les ambitions aux réalités de l’exécution.
La qualité de l’entreprise doit ensuite être appréciée avec les conditions de l’investissement. Le prix payé, les droits attachés aux actions et les frais supportés déterminent ce que l’investisseur acquiert réellement. Deux participations dans une même société peuvent donner des droits économiques différents. Identifier les titres disponibles, obtenir l’information nécessaire, négocier les conditions d’achat et organiser la transaction dans le respect des règles de l’entreprise constituent les étapes concrètes de cet accès.
Cette discipline intègre les possibilités de sortie dès l’entrée. La liquidité dépend de la présence d’un acheteur, d’un accord sur le prix et des autorisations requises. Le capital peut rester immobilisé et subir une perte. L’existence d’une transaction aujourd’hui ne garantit donc pas une revente demain.
Une nouvelle manière de construire les portefeuilles
Le secondaire donne néanmoins davantage de latitude pour gérer un portefeuille. Une cession peut permettre de réduire le poids d’une participation devenue prépondérante, de récupérer une partie du capital engagé ou de réorienter les sommes disponibles. Pour un fonds, la valeur d’une participation peut ainsi se traduire en argent effectivement rendu à ses investisseurs. Pour celui qui prend le relais, la décision porte sur le potentiel qui reste à développer et les conditions auxquelles il peut y participer.
L’investissement s’inscrit alors dans un suivi continu. Il faut réexaminer la trajectoire de l’entreprise, sa place dans le portefeuille et les possibilités de revente lorsqu’elles se présentent. Cette approche demande un horizon cohérent avec la durée possible de détention. Elle permet de penser ensemble la sélection d’un actif, les conditions d’entrée et la manière dont le capital pourra, à terme, être redéployé.
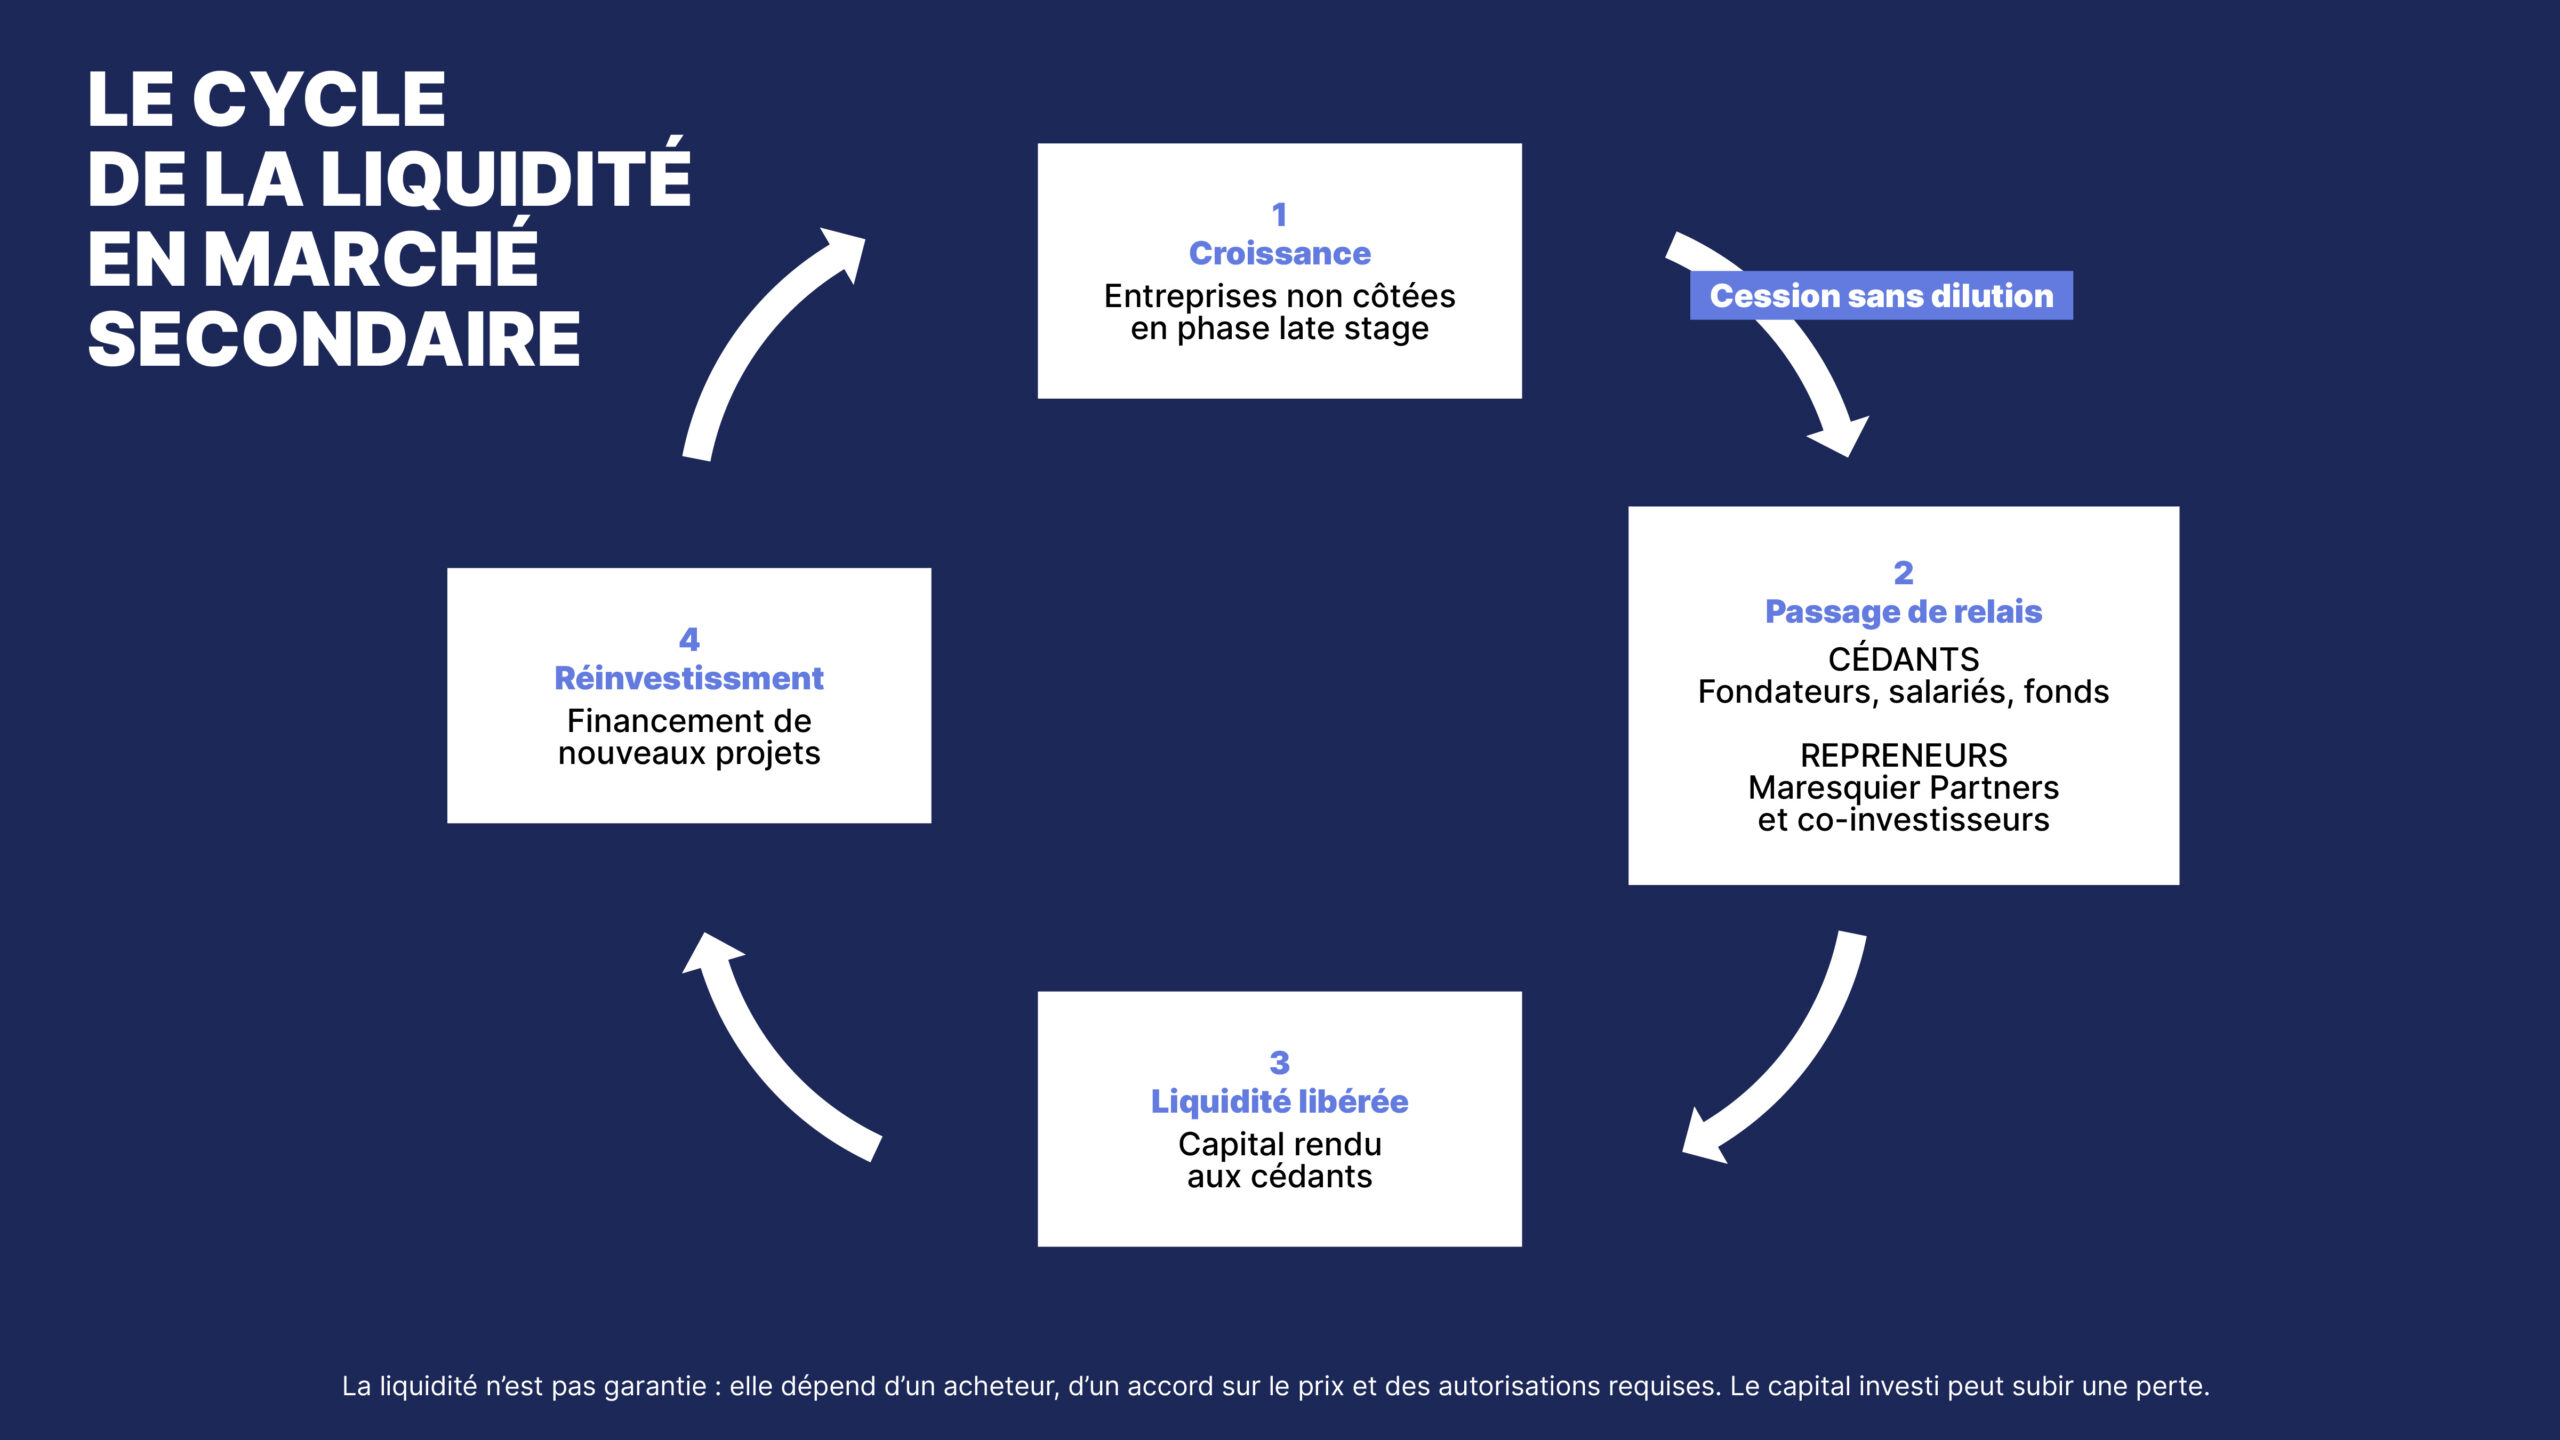
Les effets de cette mobilité dépassent chaque transaction. Les capitaux récupérés peuvent financer de nouveaux projets, les salariés disposent d’une perspective plus tangible sur leur actionnariat et l’entreprise peut renouveler ses investisseurs tout en poursuivant sa stratégie. Pour l’Europe, cette continuité contribue à relier la création d’entreprises, leur croissance et le réinvestissement dans de nouvelles ambitions.
L’enjeu touche ainsi à l’organisation des marchés financiers. Le secondaire peut élargir l’accès aux entreprises qui se développent hors de la Bourse, dans le cadre propre à l’investissement non coté. Organiser ces relais donne davantage de choix aux actionnaires et davantage de temps aux entreprises. Une idée qu’Adrien Hubert résume ainsi : « Le capital patient a lui aussi besoin de mouvement. »