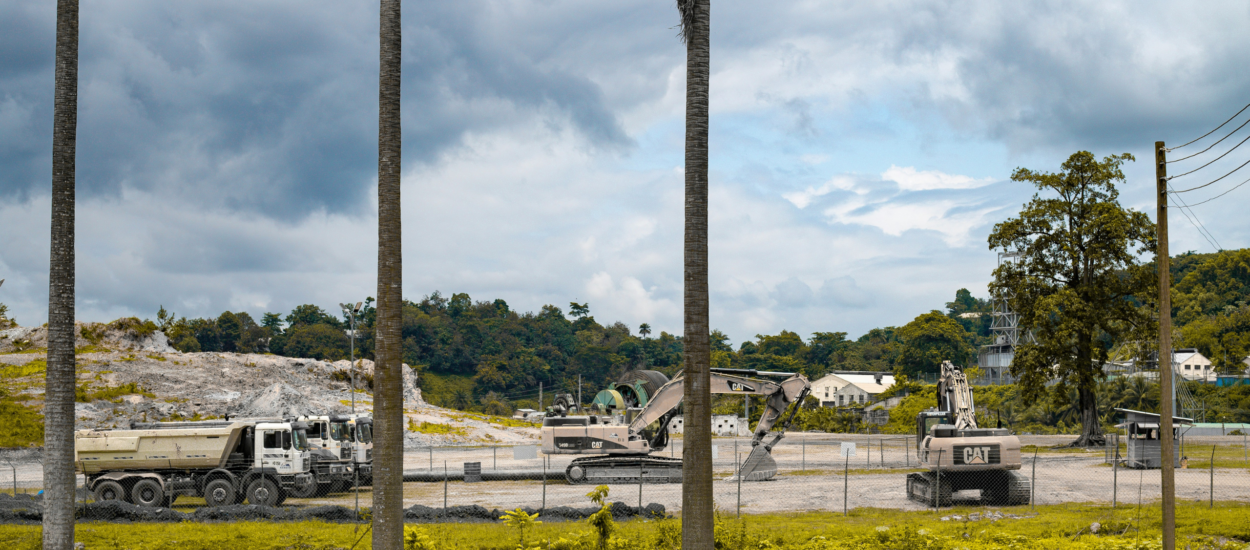

Le ciment a fait la première fortune d’Afrique. Et ce n’est probablement pas un hasard. Derrière un marché continental de près de 9 milliards de dollars se joue une partie décisive de l’industrialisation africaine : produire ce qui permettra de construire le reste.
Le ciment, une industrie ordinaire aux milliards bien réels
Le ciment appartient à ces industries que l’on remarque surtout lorsqu’elles manquent. Routes, ports, barrages, usines ou logements finissent presque toujours par se traduire en tonnes de béton. Alors que la population urbaine africaine devrait doubler pour atteindre 1,4 milliard d’habitants en 2050, cette matérialité reprend de l’importance [1].
Selon une étude commerciale publiée en janvier 2026, le marché africain du ciment était estimé à 8,7 milliards de dollars en 2025, avec une projection proche de 11,7 milliards en 2029 [2]. Cette estimation ne mesure toutefois que les ventes de ciment. Autour gravitent l’extraction du calcaire, l’énergie, les transports, la maintenance et l’ensemble de la construction.
Une cimenterie immobilise beaucoup de capital dans un actif difficilement délocalisable. Elle suppose des carrières, une alimentation énergétique fiable et des infrastructures capables d’absorber des flux considérables. Une fois installée, elle crée une géographie économique qui tend à durer. Le Nigeria en fournit une illustration particulièrement frappante. Dangote Cement y dispose de 32,25 millions de tonnes de capacité annuelle, sur 55 millions à l’échelle africaine. En 2025, le groupe a réalisé environ 3,1 milliards de dollars de chiffre d’affaires et écoulé quelque 27,5 millions de tonnes de ciment et de clinker. Son concurrent BUA Cement dispose, de son côté, de 17 millions de tonnes de capacité installée [3].
Pont Alassane Ouattara, à Abidjan, en Côte d’Ivoire. Unsplash
Ces chiffres éclairent une réalité patrimoniale souvent observée sans être interrogée : avant la montée en puissance de sa raffinerie de Lagos, la fortune d’Aliko Dangote reposait principalement sur le ciment. Reuters le rappelait encore en septembre 2026, tout en soulignant le rôle des politiques nigérianes favorables à la production locale [4].
Cette trajectoire prend aujourd’hui une autre dimension. Le 14 septembre 2026, Dangote a lancé l’introduction en Bourse de sa raffinerie pétrolière de Lagos, avec l’objectif de lever environ 1,6 milliard de dollars, pour une valorisation indicative proche de 48 milliards. Bien que distincte de Dangote Cement, coté depuis 2010, l’opération prolonge une histoire industrielle dont le ciment fut longtemps le principal moteur patrimonial [5].
Le ciment a ainsi constitué le socle d’un groupe désormais capable de mobiliser les marchés financiers pour développer des infrastructures industrielles d’une tout autre ampleur.
Quand le clinker commence à circuler
Longtemps, la question cimentière africaine pouvait se résumer à une alternative : produire localement à partir de clinker importé, ou importer directement le ciment fini. La situation évolue.
Le Nigeria, autrefois fortement dépendant des importations, exporte désormais du ciment et du clinker. En 2025, les exportations nigérianes de Dangote Cement ont atteint 1,4 million de tonnes, en progression de près de 19 %, avec notamment des expéditions vers le Ghana et le Cameroun. Le groupe a également mis en service une unité de broyage de 3 millions de tonnes par an en Côte d’Ivoire [6].
Le clinker, produit intermédiaire obtenu après cuisson à haute température d’un mélange de matières premières, principalement du calcaire et des matériaux argileux, permet de dissocier les étapes industrielles : un pays peut assurer la cuisson, un autre, le broyage et la distribution.
L’enjeu n’est toutefois pas identique selon que le clinker est importé ou produit sur place. Une unité de broyage crée une capacité industrielle locale, mais demeure dépendante de son approvisionnement en produit intermédiaire. Une cimenterie intégrée maîtrise une étape supplémentaire de la chaîne de valeur, au prix d’investissements et de besoins énergétiques nettement plus importants. L’intégration régionale ne supprime donc pas nécessairement les dépendances : elle en modifie la localisation et la nature.
Depuis le Maroc, CIMAF suit une autre configuration. Créé en 2011, le groupe est désormais présent dans douze pays africains [7]. Au Sénégal, son usine intégrée de Thiès, mise en service en 2024, produit localement ciment et clinker, avec une capacité annuelle d’un million de tonnes [8].
Le financement organisé par IFC, Proparco et l’Emerging Africa Infrastructure Fund donne une idée de l’épaisseur économique de ces investissements : 161,25 millions d’euros mobilisés en 2021 pour développer des capacités au Sénégal, au Mali et au Ghana. Les projets devaient générer plus de 300 emplois directs et environ 12 000 emplois indirects, notamment dans les carrières, le transport et les services associés [9].
La cimenterie elle-même emploie relativement peu au regard du capital immobilisé. Son empreinte économique se trouve aussi autour d’elle.
À lire aussi : Du port au corridor
Une usine fixe bien davantage que du capital
Une cimenterie consomme de l’énergie, fait circuler des milliers de tonnes de matières premières et mobilise des mécaniciens, des électrotechniciens, des laboratoires et des transporteurs. Elle dépend de routes capables de supporter des charges lourdes et, lorsqu’elle importe ou exporte du clinker, de ports suffisamment fiables.
Port Elizabeth, Afrique du Sud, publiée le 11 septembre 2026, Canon, EOS 600D, Unsplash
Selon la CNUCED, le transport routier représente environ 29 % du prix des marchandises échangées à l’intérieur du continent, contre 7 % pour celles échangées avec l’extérieur. Les obstacles non tarifaires restreignent par ailleurs les échanges africains environ trois fois davantage que les droits de douane [10].
Ces chiffres prennent une autre dimension lorsqu’on imagine un camion chargé de ciment immobilisé plusieurs heures à une frontière.
Pour un matériau lourd, relativement peu cher à la tonne et consommé en volumes considérables, quelques centaines de kilomètres supplémentaires peuvent suffire à modifier la compétitivité d’une usine. L’intégration commerciale cesse alors d’être seulement juridique. Elle dépend du poste-frontière, du temps de trajet, du carburant et de la fiabilité des infrastructures.
La présence d’un même groupe dans plusieurs pays ne suffit d’ailleurs pas à établir l’existence d’une chaîne de valeur régionale intégrée. Celle-ci suppose que des matières premières, des produits intermédiaires ou des capacités de production puissent effectivement être articulés entre plusieurs territoires. Une implantation industrielle peut servir exclusivement un marché national ; une autre peut devenir un maillon d’un approvisionnement régional.
Les entreprises recherchent d’abord des marchés, des rendements ou une meilleure sécurité d’approvisionnement. Mais lorsqu’un clinker nigérian peut être broyé ailleurs en Afrique de l’Ouest, ou lorsqu’un groupe marocain répartit ses implantations entre une douzaine de pays, la géographie des dépendances évolue malgré tout.
L’intégration ne tient plus uniquement à l’ouverture des marchés. Elle commence à prendre corps dans l’organisation même de la production.
Le ciment, investissement silencieux mais redoutable
Toutes les cimenteries ne constituent pas des actifs stratégiques et toute nouvelle capacité industrielle ne crée pas mécaniquement de la souveraineté. Le ciment possède néanmoins une caractéristique particulière : il se trouve très en amont de presque tous les investissements visibles. Avant le terminal portuaire, la zone industrielle, l’entrepôt logistique ou une partie des infrastructures énergétiques, il faut du ciment. Celui qui investit dans cette industrie se positionne ainsi sur la croissance physique future d’un territoire.
L’ampleur des besoins reste considérable. Au Maroc, les livraisons de ciment ont dépassé 14,8 millions de tonnes en 2025 [11]. Au Nigeria, comme dans plusieurs économies africaines engagées dans une urbanisation rapide, les investissements résidentiels, industriels et logistiques entretiennent une demande dont les effets dépassent les seuls producteurs de matériaux.
Cape Town, South Africa, publié le 10 juillet 2019, Sony, DSC-RX100, Unsplash
Cette expansion n’est pourtant pas sans contradictions. Intensité capitalistique, coût de l’énergie, concurrence et risque de surcapacité peuvent fragiliser les investissements. Surtout, la fabrication du clinker concentre une grande partie des émissions du secteur, rendant sa décarbonation particulièrement complexe. Selon l’Agence internationale de l’énergie, les émissions directement liées au procédé de fabrication, notamment à la décomposition du calcaire, représentent environ deux tiers des émissions du ciment [12].
Cette contrainte ne retire rien à l’importance économique de l’industrie. Elle introduit toutefois un arbitrage supplémentaire entre la croissance des capacités productives, la compétitivité des matériaux et leur empreinte environnementale. C’est peut-être finalement ce qui rend le ciment aussi révélateur. Il oblige à regarder l’économie africaine par ce qu’elle peut réellement produire et déplacer. Une application traverse instantanément une frontière. Une tonne de clinker oblige plusieurs territoires à fonctionner ensemble.
Les industries les moins spectaculaires ne sont pas toujours les moins transformatrices. Certaines changent une économie précisément parce qu’elles finissent par devenir invisibles : elles sont déjà sous les routes, dans les ports, les usines et les villes que l’on regarde ensuite.
Notes
[1]Nations unies, Bureau de la Conseillère spéciale pour l’Afrique, « Water and Sanitation as Drivers for Economic Transformation and Sustainable Urbanization », mai 2026. La projection de 1,4 milliard d’urbains africains en 2050 est explicitement mentionnée. https://www.un.org/osaa/en/events/water-and-sanitation-drivers-economic-transformation-and-sustainable-urbanization
[2]Research and Markets / ConsTrack360, Africa Cement Industry Report 2025, communiqué du 27 janvier 2026. Estimation commerciale du marché africain du ciment à 8,7 milliards de dollars en 2025 et projection à 11,7 milliards en 2029. https://www.globenewswire.com/news-release/2026/01/27/3226725/0/en/africa-cement-industry-report-2025-market-to-grow-by-7-6-to-reach-11-7-billion-by-2029-growth-opportunities-in-government-backed-projects-regional-trade-integration-and-climate-fin.html
[3]Dangote Cement Plc, Full Year 2025 Audited Results, février 2026 : 4 306,7 milliards de nairas de chiffre d’affaires, 27,5 millions de tonnes de volumes et 55 millions de tonnes de capacité installée, dont 32,25 millions au Nigeria. https://dangotecement.com/wp-content/uploads/2026/03/Dangote-Cement-PLc-Result-Presentation-2025.pdf Global Cement, « Dangote Cement reports 2025 financial results », 4 mars 2026. Conversion du chiffre d’affaires à environ 3,12 milliards de dollars. https://www.globalcement.com/news/20497-dangote-cement-reports-2025-financial-results BUA Cement Plc, Annual Report 2024, p. 2. Capacité portée de 11 à 17 millions de tonnes après la mise en service des nouvelles lignes d’Edo et de Sokoto. https://buacement.com/documents/BUA%20CEMENT%202024%20Annual%20Report%20Interactive%20PDF20250710012523.pdf
[4]Reuters, Duncan Miriri et MacDonald Dzirutwe, « From schoolyard sweets trader to Africa’s richest man, Dangote eyes his biggest deal yet », 14 septembre 2026, actualisé le 15 septembre. Reuters revient sur l’origine principalement cimentière de la fortune d’Aliko Dangote et le rôle des politiques favorables à la production domestique. https://www.reuters.com/world/africa/schoolyard-sweets-trader-africas-richest-man-dangote-eyes-his-biggest-deal-yet-2026-09-14/
[5]Reuters, « Facts about Nigeria’s Dangote oil refinery Initial Public Offering », 14 septembre 2026. Introduction en Bourse de Dangote Petroleum Refinery & Petrochemicals, environ 1,6 milliard de dollars recherchés et valorisation indicative proche de 48 milliards de dollars. La cotation est envisagée pour fin novembre 2026. https://www.reuters.com/business/energy/facts-about-nigerias-dangote-oil-refinery-initial-public-offering-2026-09-14/ Nigerian Exchange Group, fiche officielle de Dangote Cement Plc. Cotation depuis le 26 octobre 2010, sous le symbole DANGCEM. https://ngxgroup.com/exchange/data/company-profile/?directory=companydirectory&symbol=DANGCEM
[6]Dangote Cement Plc, Full Year 2025 Audited Results, 2026 ; Global Cement, « Dangote Cement reports 2025 financial results », 4 mars 2026. Exportations nigérianes de ciment et de clinker de 1,4 million de tonnes, en hausse de 18,6 %, et mise en service de l’unité ivoirienne de broyage de 3 millions de tonnes par an. https://www.globalcement.com/news/20497-dangote-cement-reports-2025-financial-results
[7]Groupe CIMAT–CIMAF, « Qui sommes-nous ? ». Création de CIMAF en 2011 et présence du groupe dans douze pays africains. https://cimentsafrique.com/fr/qui-sommes-nous
[8]CIMAF, « Sénégal », présentation officielle de l’usine intégrée de Thiès, mise en service en 2024, d’une capacité annuelle d’un million de tonnes, avec production locale de ciment et de clinker. https://www.cimentsafrique.com/fr/implantations/senegal
[9]International Finance Corporation, « IFC, Proparco et l’EAIF s’associent au groupe cimentier CIMAF pour répondre à la demande croissante d’infrastructures en Afrique de l’Ouest », 9 novembre 2021. Financement de 161,25 millions d’euros ; prévisions de plus de 300 emplois directs et 12 000 emplois indirects. https://www.ifc.org/fr/pressroom/2021/26699
[10]CNUCED, Economic Development in Africa Report 2024 – Unlocking Africa’s Trade Potential, 2024. La présentation officielle du rapport reprend les proportions de 29 % et 7 % pour le transport routier, ainsi que le poids des obstacles non tarifaires, estimé à environ trois fois celui des droits de douane. https://unctad.org/publication/economic-development-africa-report-2024
[11]Ministère marocain de l’Aménagement du territoire national, de l’Urbanisme, de l’Habitat et de la Politique de la ville, données reprises par Global Cement, « Moroccan cement deliveries up by 8% in 2025 », 6 janvier 2026. Livraisons de ciment supérieures à 14,8 millions de tonnes en 2025. https://www.globalcement.com/news/20262-moroccan-cement-deliveries-up-by-8-in-2025
[12]Agence internationale de l’énergie, Cement, 2023, et CCUS in Clean Energy Transitions, 2020. L’AIE souligne notamment que les émissions de procédé, liées à la décomposition du calcaire lors de la fabrication du clinker, représentent environ deux tiers des émissions du secteur cimentier. https://www.iea.org/reports/cement-3 https://www.iea.org/reports/ccus-in-clean-energy-transitions/a-new-era-for-ccus